元股证券:ygzq.hk
近日,地板行业头部企业大亚圣象因超过19亿元的库存规模引发行业关注。据媒体披露,有消费者花费20多万元购买该公司产品,收货后发现生产日期横跨2024年至2026年,质疑其“将多年积压库存重新包装销售”。财报数据显示,大亚圣象存货金额自2022年的23.02亿元下降至2025年的16.46亿元,但在2026年第一季度反弹至19.09亿元。
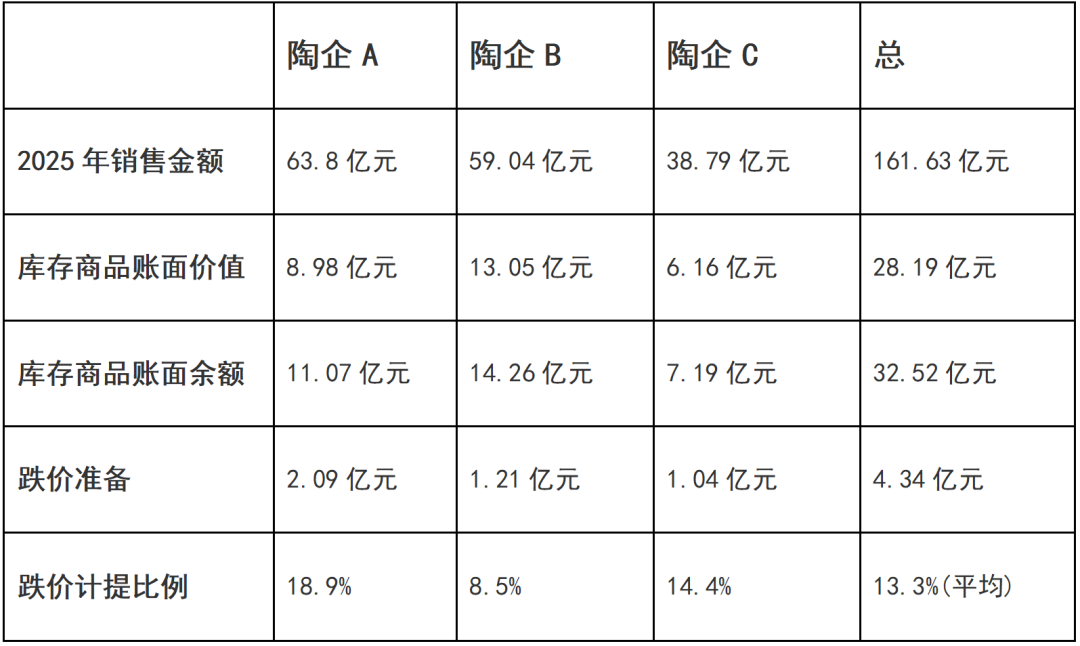
这一情况并非个案,当前家居建材行业正普遍面临严峻的库存压力,陶瓷行业也不例外。据财报信息统计,国内三家上市陶企的库存商品总值达到29亿元,有陶企对库存商品的跌价计提比例达18.9%。
高库存叠加市场变化的双重挑战,正倒逼行业调整运营思路。部分陶企主动调整经营策略,去库存也取得阶段性进展。
19亿元库存承压
大亚圣象“旧货新卖”引质疑
过去几年,家居建材行业库存压力持续攀升,大亚圣象近期因一笔消费者纠纷引发的库存热议受到了关注。
据媒体报道,有消费者花费约28.6万元购买圣象地板,收货后发现产品存在色差、拼接缝隙较大等问题,且外包装生产日期与板材本身标记日期不一致,时间跨度从2024年至2026年,遂质疑企业将“多年存货重新包装销售”。对此,圣象客服回应称,不同批次产品存在差异属正常现象。但消费者认为,同一装修项目大面积铺装地板时,批次不统一极易造成明显色差,影响整体美观和施工效果。
事件背后,大亚圣象居高不下的库存规模也引发行业关注。财报显示,大亚圣象存货金额虽由2022年的23.02亿元下降至2025年的16.46亿元,但2026年第一季度再度反弹至19.09亿元。同时,存货周转天数从2022年的146.92天延长至2026年一季度的250.14天,库存消化周期明显拉长,去化压力加剧。
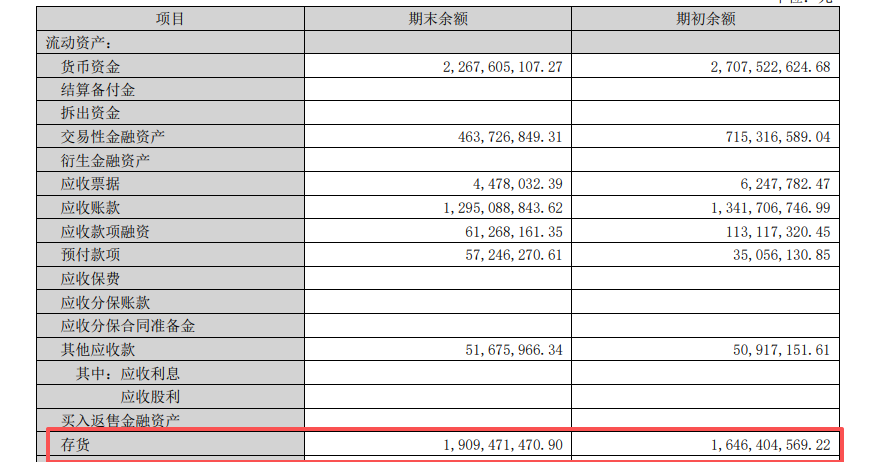
库存压力也反映在经营表现上,据2025年年度报告,公司全年实现营业收入45.75亿元,同比减少14.49%;归属于上市公司股东的净利润仅录得1333.70万元,同比暴跌90.41%。经营活动产生的现金流量净额由正转负,从2024年的7.35亿元降至-0.35亿元,同比下滑104.70%。现金流的恶化,与存货占用大量资金不无关系。
三家大型陶企2025年总销售超163亿元
融资杠杆平台库存合计近30亿元
2025年,全国陶瓷砖产量为48.6亿平方米,同比下降17.8%,行业景气度持续走弱,整体经营压力显著上升。
从上市陶企数据来看,3家大型陶企2025年总销售额为161.63亿元,2025末库存商品账面价值合计达28.19亿元,账面余额总计32.52亿元,累计计提跌价准备4.34亿元,总体库存良性。
一方面,陶瓷企业通过强产销协调、控制产量及加大促销力度,实现库存优化;另一方面,对库存进行跌价处理,也是遵守上市公司会计准则的一种体现。
定制家居企业的库存压力总体相对缓和。欧派家居2025年末存货账面价值为6.25亿元,占净资产比例仅为3.33%,较上年末减少1.82亿元。顾家家居同期存货为22.68亿元,尽管绝对值较大,但结合其业务规模考量,库存水平尚处于合理可控范围之内。
以销定产、柔性生产,
陶企主动调整经营策略
缓解库存所带来的资金压力,家居陶瓷行业正从多个维度开展行动。
在生产端,部分陶企采取“主动停窑、晚开窑、少开窑”的举措。2025年开年后,各大陶瓷产区生产线点火复产节奏明显放缓,不少企业明确表示“不会全线复产”。在需求萎缩与库存积压的双重约束下,适度控制产能释放节奏,有助于缓解供需错配,为库存消化腾出空间。
与此同时,面对产能利用率处于低位的现状,部分企业通过推行柔性排产模式,从而压缩库存周转天数。大亚圣象在年报中也提出,将借助“以销定产”的弹性运营机制应对市场波动。
除了生产端的调整,部分家居企业还对供应链逻辑进行了系统性重构。以顾家家居为例,其推行“拉式”供应链管理模式,即以订单、销售及交付数据为核心驱动,动态调配仓储资源与库存配置,推动生产排程、库存调度与末端配送之间形成高效协同,从而提升整体运营效率。
在增量市场见顶、减量竞争加剧的背景下,多家家居陶瓷企业已主动调整经营策略。无论是大亚圣象面临的库存高企压力,还是陶瓷行业普遍采取的控产止损举措,都预示着行业正逐步告别对规模的盲目追逐,转而聚焦经营质量与现金流的提升。

▶这是陶城报微信第 3974 期 记者:彭小珊
瓷砖有水波纹、辊棒印=质量差?!怎么找到效果与成本平衡点
停工、欠薪,又一知名家装公司“爆雷”!整装渠道如何开拓
听说,努力工作的陶瓷人都有【在看】
]article_adlist-->

海量资讯、精准解读,尽在新浪财经APP
元股证券交易提示:本文来自互联网,不代表本网站观点。